(恩寵おんちょう かけそば)
(恩寵おんちょう かけそば)
埼玉不動産の本川です。
「自分が亡くなったあと、誰かに迷惑をかけることになるのだろうか」。テレビで相続税の特集を見て、ふとそう思われた——そんなご相談を、最近いただくようになりました。お子さんがいらっしゃらない、配偶者もいない、いわゆる「おひとりさま」の方です。
結論から申し上げると、おひとりさまの相続は、ご家族が多い方の相続とは少し違ったむずかしさがあります。金額の問題というより、「制度上、使える割引が少ない」という点です。ここでは、ご兄弟がいらっしゃる方を例に、順番に見ていきましょう。
まず、誰が相続人になるのか
法律で決まっている相続人の順番は、次のとおりです。上の順位の方がいれば、下の順位の方は相続人になりません。
お子さんがおらず、ご両親も亡くなっている場合、相続人はお兄様おひとりということになります。ここで意外に思われるのが、お兄様の奥様(義理のお姉様)は相続人にならないという点です。血のつながりのない姻族は、相続の場面では他人として扱われます。
では、お兄様がご自身より先に亡くなっていたら。この場合は甥御さん・姪御さんが代わりに相続人になります(代襲相続)。ただし兄弟姉妹の代襲は一代限りで、甥姪のお子さんまでは引き継がれません。
相続税がかかるかどうかの分かれ目
相続税には基礎控除という非課税の枠があり、「3,000万円+600万円×法定相続人の数」で計算します。
お兄様おひとりが相続人
3,600万円
甥御さん・姪御さんお二人が相続人
4,200万円
ここで一点、補足させてください。この枠は相続人の人数だけで決まります。お子さんが2人いらっしゃるご家庭も、同じ4,200万円です。3人なら4,800万円、4人なら5,400万円と広がっていきます。つまり「おひとりさまだから枠が小さい」というより、「相続人になる方の人数が少なくなりがちだから、結果として枠が小さくなる」ということです。
そして、この枠と比べる財産には、ご自宅も含まれます。土地は路線価、建物は固定資産税評価額をもとに評価します。さらに生命保険金も、受取人が指定された保険金であっても、相続税の計算上は財産として数えます(みなし相続財産といいます)。ただし、受取人が相続人であれば非課税の枠が用意されています。これについては後ほどご説明します。
決して派手ではない財産の例を挙げてみます。
決して派手ではない財産の例(相続人はお兄様おひとり)
基礎控除3,600万円を超える
このうち生命保険は、お兄様が受け取るのであれば非課税枠500万円が使えますので、差し引くと4,000万円。基礎控除3,600万円を超えることになります。「うちは資産家ではないから」と思っていた方が、意外に届いてしまうのがこの層です。
おひとりさま相続で気をつけたい3つの点
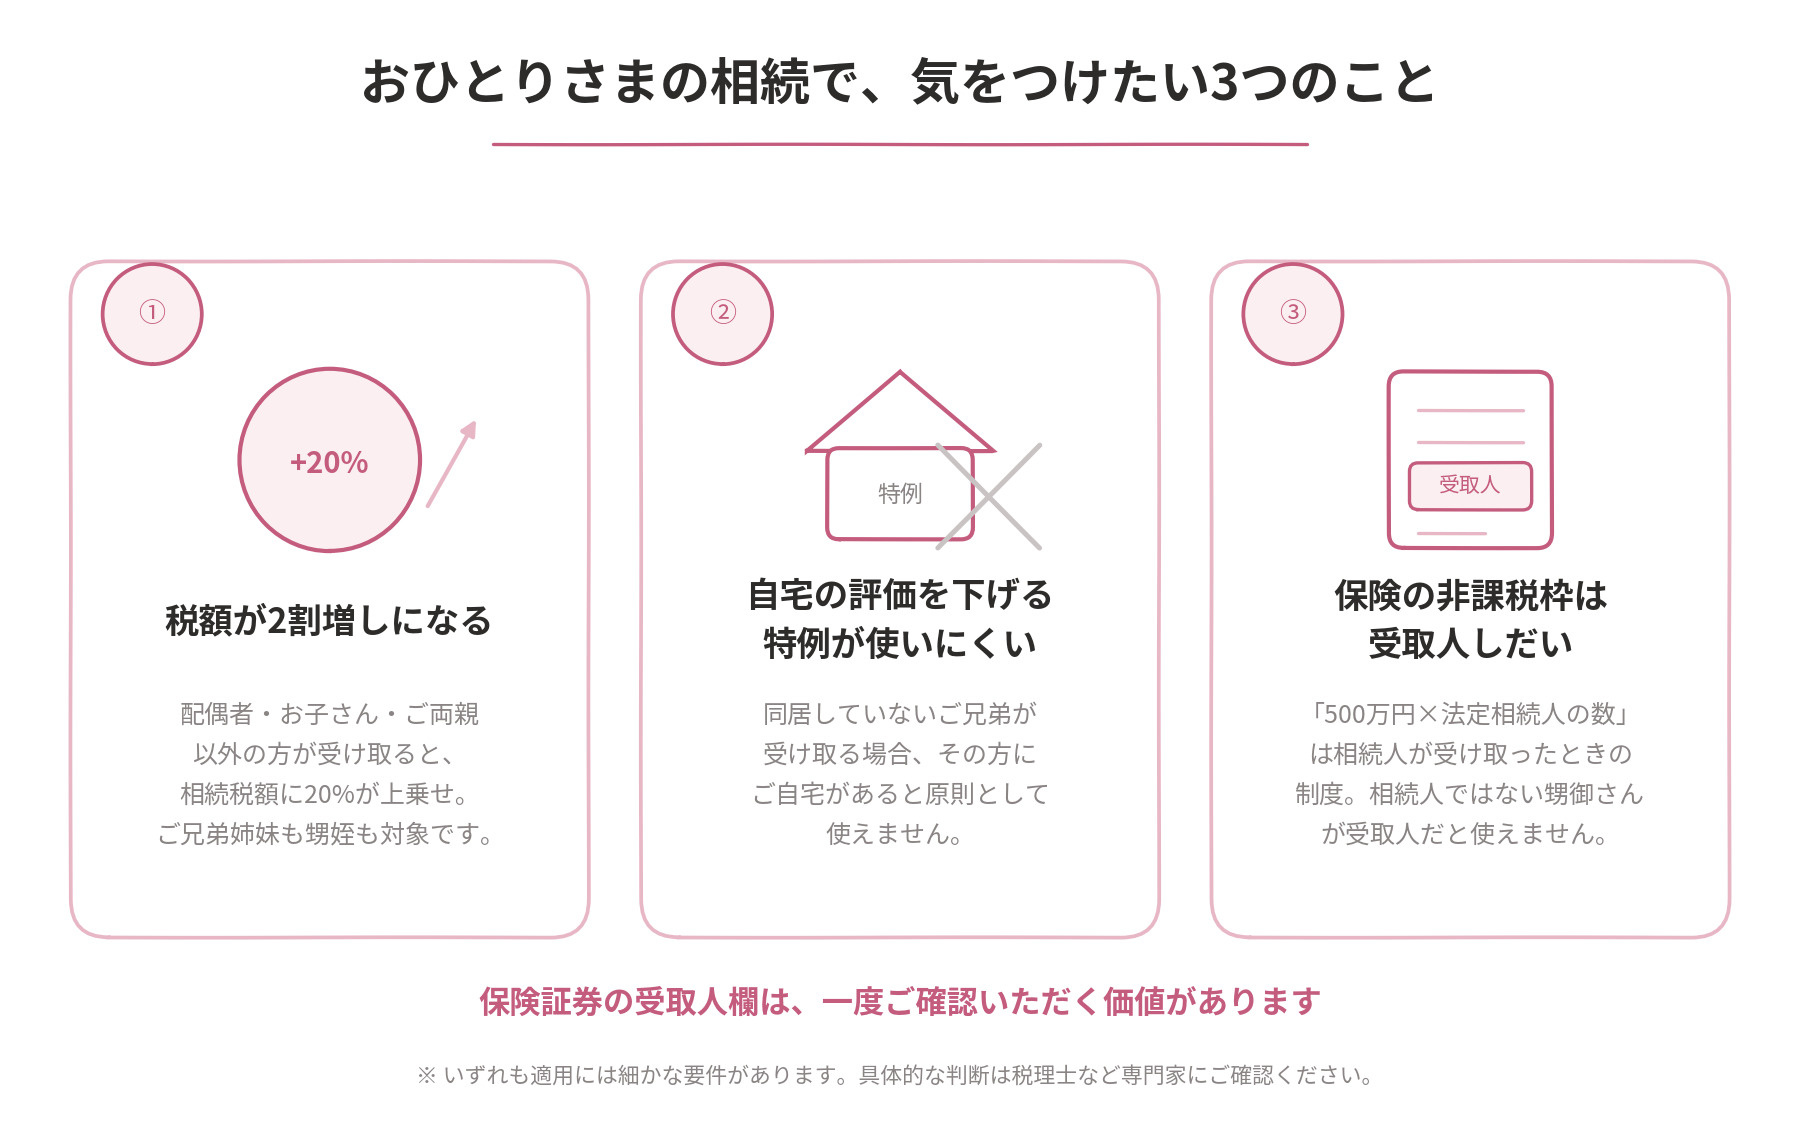
① 税額が2割増しになる
配偶者やお子さん、ご両親以外の方が財産を受け取ると、計算した相続税額に20%が上乗せされます。ご兄弟姉妹も甥姪も、この上乗せの対象です。
② 自宅の評価を下げる特例が使いにくい
大まかに言えば、一定の要件を満たすと自宅の土地評価を大きく下げられる制度があります。ただし同居していないご兄弟が受け取る場合、そのご兄弟にご自宅があると原則として使えません。おひとりさまの持ち家は、この特例のすき間に落ちやすいのです。
③ 保険の非課税枠は受取人しだい
生命保険には「500万円×法定相続人の数」の非課税枠がありますが、これは相続人が受け取ったときの制度です。たとえばお兄様がご健在なのに保険金の受取人を甥御さんにしていると、甥御さんはこの時点では相続人ではないため非課税枠が使えず、しかも2割加算の対象になります。保険証券の受取人欄は、一度ご確認いただく価値があります。
あわせて、その保険が終身保険なのか定期保険なのかも見ておきたいところです。定期保険は保障期間が終われば保険金が出ませんので、相続のときのためにと考えていたものが、肝心なときには保障が切れていた、ということも起こり得ます。
実は、税金より手続きのほうが大変かもしれません
ご兄弟姉妹が相続人になるケースでいちばん負担が重いのは、実は戸籍集めです。そろえる必要があるのは、次のような戸籍です。
そろえる必要がある戸籍
- 亡くなった方の出生から死亡までの戸籍
- ご両親それぞれの出生から死亡までの戸籍
- ご兄弟姉妹の現在の戸籍
(甥御さん・姪御さんが相続人になる場合は、先に亡くなったご兄弟の出生から死亡までの戸籍)
ご両親の分まで必要なのは、ほかにご兄弟がいないことを証明するためです。転籍が多いと、遠方の役所と何度もやりとりすることになります。なお、複数の戸籍をまとめて取れる広域交付という制度がありますが、利用できるのはご本人・配偶者と、父母・子・孫といった直系の親族に限られます。ご兄弟姉妹は対象外です。
相続税の申告と納税の期限は、亡くなったことを知った日の翌日から10か月。悲しみの中でこの作業を進めるご負担を考えると、「迷惑をかけるかも」というご心配は、税額よりむしろこちらに向けたほうがよいかもしれません。
遺言があると、景色が変わります
ここでひとつ、おひとりさまにとって有利な点があります。ご兄弟姉妹や甥姪には遺留分がありません。遺留分とは、相続人に最低限保障される取り分のことで、お子さんや配偶者にはこれがあるため、遺言があっても後から請求される余地が残ります。ご兄弟姉妹にはそれがない。つまり、遺言で決めたとおりに財産を渡せるということです。
公正証書遺言をつくり、遺言執行者を決めておけば、ご自宅の名義変更や預貯金の解約について、先ほどの戸籍集めの多くを省くことができます(相続税の申告が必要な場合は、法定相続人を確定するための戸籍が別途必要になります)。お世話になった甥御さんに多めに、といった配分も可能です。財産の内容を一覧にしておくだけでも、残される方の負担はずいぶん軽くなります。
おわりに
私どもは創業54年、さいたま市北区を中心に2,000戸を超える住まいを管理してまいりました。ご自宅の相続についてのご相談も数多くお受けしています。私自身もCFP®として、まずは「ご自宅がいくらで評価されるのか」というところから整理をお手伝いしています。
なお、税額の計算や特例の適用可否は、財産の中身やご家族の状況によって結論が変わります。この記事は一般的な考え方をご説明したものですので、実際のご判断は税理士など専門家にご確認ください。ご希望があれば、当社の提携する税理士・司法書士をご紹介することもできます。
まずは、この3つを確認するところから。
☐ ご自宅の評価額
☐ 保険証券の受取人欄
☐ 加入中の保険が終身保険か定期保険か
よくあるご質問
Q. 兄が相続放棄をしたら、甥や姪が相続人になるのでしょうか。
A. いいえ、相続放棄は代襲相続の原因にならないため、甥御さん・姪御さんは相続人になりません。ほかに相続人がいなければ相続人不存在となり、家庭裁判所の手続きを経て、特別縁故者への分与や最終的に国庫に納められることになります。誰かに確実に渡したいのであれば、やはり遺言が必要です。
Q. 生前に自宅を売って現金にしておいたほうが、家族はラクでしょうか。
A. 手続きの面では、現金のほうが分けやすいのは事実です。ただし相続税の評価では、一般に不動産のほうが現預金より低く評価される傾向があり、売却すると課税対象が増える可能性もあります。また、売却益が出れば所得税がかかる場合があります(ご自宅の売却には、3,000万円の特別控除などの特例があります)。住み替えのご予定など、税金以外の事情とあわせてご検討ください。
Q. お墓や年忌法要のことも、誰かにお願いできますか。
A. お墓や仏壇を引き継ぐ方(祭祀承継者)は、遺言で指定しておくことができます。また、葬儀や役所の手続き、住まいの片づけなどをあらかじめ委託しておく「死後事務委任契約」という方法もあります。財産の行き先とあわせて考えておくと、残される方の迷いがぐっと減ります。
暮らしとお金のご相談は当社の姉妹サービス「咲いたマネー」の無料FP相談もご活用ください。