埼玉不動産の本川です。
年末が近づくと、「今年もそろそろ子どもや孫に贈与をしておこうか」と考える方が増えてきます。毎年110万円までなら贈与税がかからないことはよく知られています。ただ、一昨年施行された税制改正で相続とのかかわり方が変わったことは、あまり知られていません。今回は、年内に見直しておきたい生前贈与のポイントを分かりやすくお伝えします。
この記事のポイント
- 暦年贈与の足し戻しが、3年から7年へ段階的に延びる
- 相続時精算課税に年110万円の基礎控除ができた
- 「毎年110万円」には定期贈与・名義預金の落とし穴がある
- 今年の枠を使うかは12月31日までに決める
生前贈与には2つの方法がある
生前に財産を渡す方法には、大きく分けて次の2つがあります。
暦年贈与
1月から12月までの1年間に受け取った額が110万円以下なら、贈与税がかからない仕組み
相続時精算課税
60歳以上の親や祖父母から18歳以上の子や孫へ、累計2,500万円まで贈与税をかけずに渡せる仕組み。そのかわり、相続のときに贈与した財産を相続財産に含めて計算する
これまで多くの方が選んできたのは、なじみのある暦年贈与です。手続きが簡単で、特別な届出もいらないためです。
「7年ルール」で何が変わったのか
暦年贈与には、以前から「亡くなる前3年以内の贈与は相続財産に足し戻す」というルールがありました。せっかく生前に渡しても、直前の贈与は相続税の計算上なかったことにされる、という仕組みです。
この期間が、2024年1月以降の贈与から7年に延びました。ただし一気に7年になるわけではありません。延長は段階的に進みます。
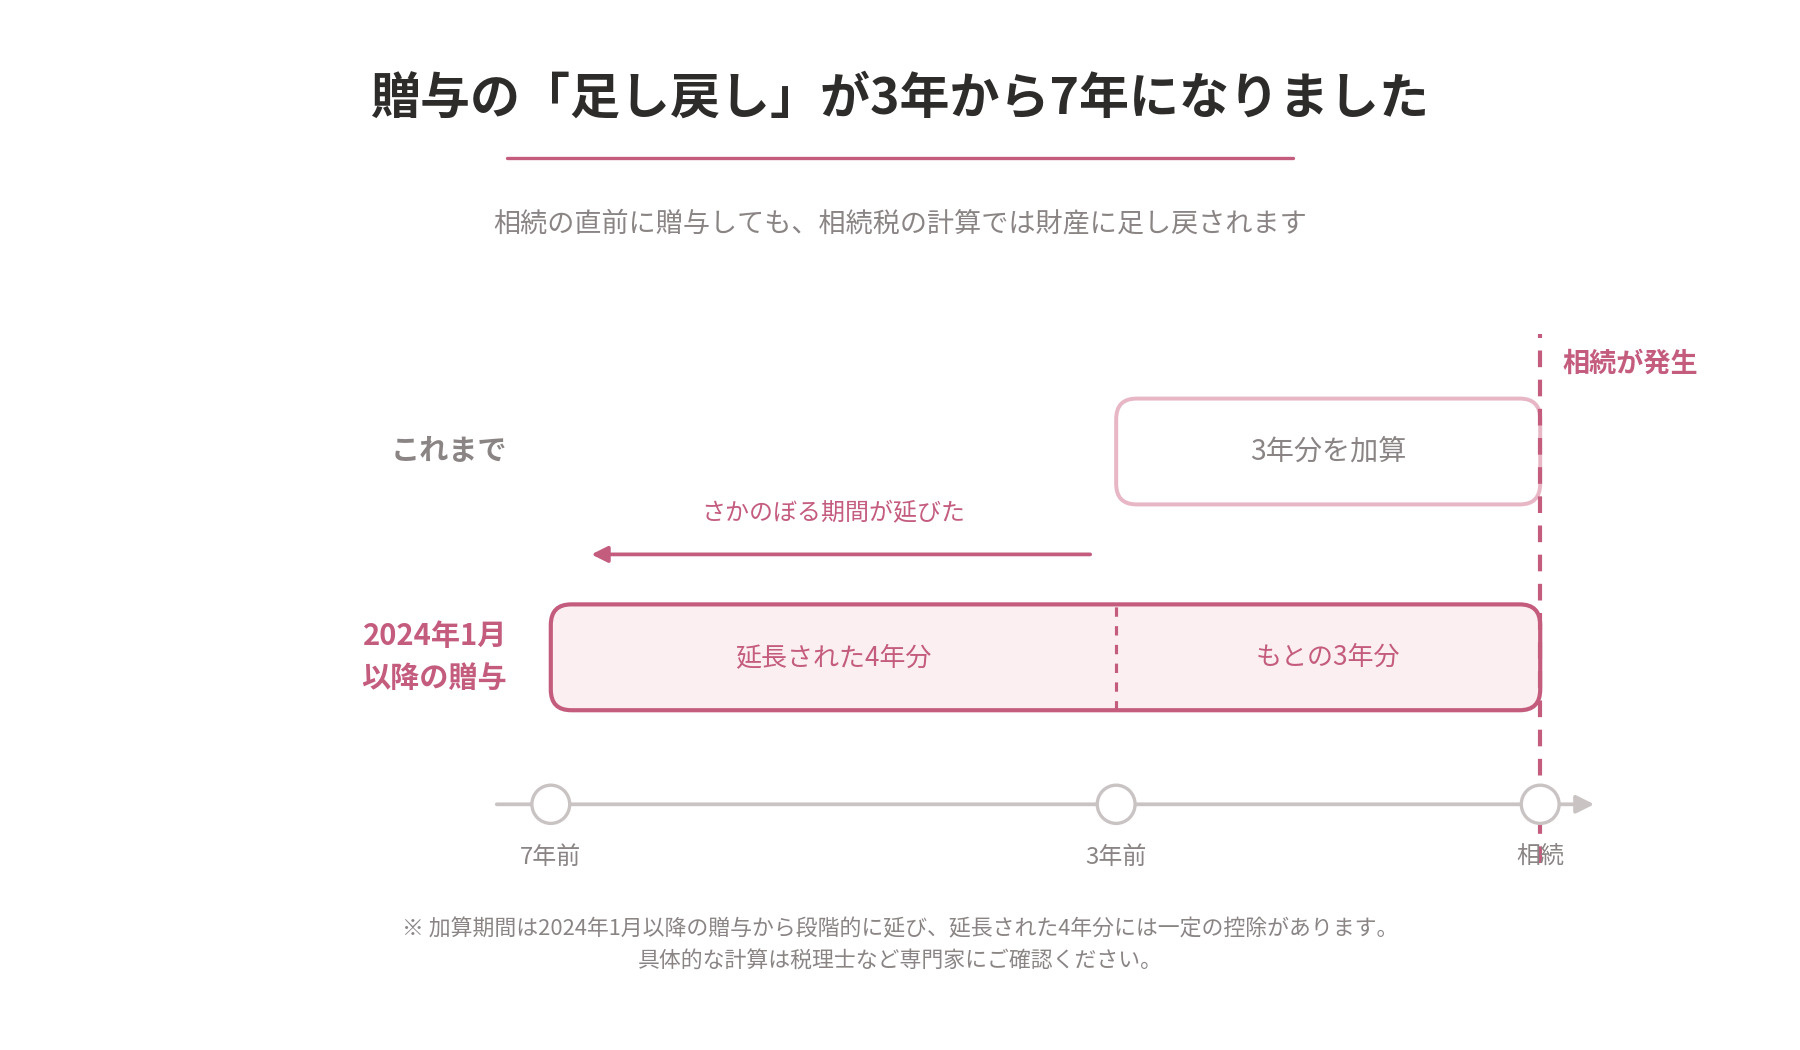
相続が発生した時期と、足し戻す期間
2024年1月1日以降の贈与が、すべて足し戻しの対象になるため
※延びた4年分については、合計100万円までは足し戻さなくてよいとされています。
つまり、今年中に相続が発生した場合はまだ3年分のままですが、来年からは影響が出始めるということです。
「元気なうちに少しずつ渡しておけば相続税が減る」という効果は、以前より出るまでに時間がかかるようになりました。贈与を始める時期が遅いほど、節税効果が出る前に相続を迎えてしまう可能性が高まります。裏を返せば、早く始めるほど有利になる仕組みは変わっていないということでもあります。
相続時精算課税も使いやすくなった
同じ改正で、相続時精算課税にも年110万円の基礎控除が新しく設けられました。この110万円以内の部分は、相続のときにも足し戻す必要がありません。つまり、亡くなる直前の贈与であっても、110万円以内なら相続財産に戻らないということです。
以前は「一度選ぶと手続きが面倒」「結局相続財産に戻るなら意味がない」と敬遠されがちな制度でした。今は、ご家族の状況によっては暦年贈与より有利になるケースもあります。特に、贈与を始める時期が遅くなりそうな方にとっては、検討する価値が高まっています。
どちらが向いているかは、財産の内容やご年齢、ご家族の構成によって変わります。渡したい相手が何人いるか、贈与に使える期間がどれくらいあるかによっても結論は変わりますので、一律にどちらが得とは言えません。
「毎年110万円」の落とし穴
暦年贈与を続けている方にも、注意していただきたい点があります。
落とし穴1:まとめてひとつの贈与とみなされる
最初から「10年間で合計1,100万円渡す」と決めていると、全体でひとつの贈与とみなされるおそれがある
落とし穴2:名義預金
子どもや孫の名義で口座をつくっても、通帳や印鑑を親が管理したままだと「名義預金」として親の財産と判断されることがある
特に注意したいのが名義預金です。お子さまやお孫さんに知らせずに口座をつくって積み立てていた、というお話はよく伺います。贈与は「あげます」「もらいます」という双方の意思があって成立するものですので、受け取る側が知らなければ贈与とは認められません。
押さえておきたい基本
✓ 贈与のたびに贈与契約書をつくる
✓ 受け取った側が自分で口座を管理する
✓ 振込の記録を残す
年内にやっておきたいこと
暦年贈与は1月から12月までの1年単位で計算されます。今年の枠を使うかどうかは、12月31日までに決める必要があります。使わなかった枠を翌年に繰り越すことはできません。
年内のチェックリスト
☐ これまでの贈与の記録を確認する
☐ 口座の管理状況を確認する
☐ 暦年贈与を続けるか、相続時精算課税に切り替えるかを、ご家族で話し合う
まずは、これまでの贈与の記録と口座の管理状況を確認してみてください。そのうえで、今後も暦年贈与を続けるのか、相続時精算課税に切り替えるのかを、ご家族で話し合っておくと安心です。年末年始にご家族が集まる機会があれば、話を切り出すよい機会かもしれません。
不動産をお持ちの方は、どの財産を誰に残すかによって最適な方法が変わります。現金は分けやすい一方、不動産は分けにくく、評価の仕方も異なるためです。
たとえば土地を相続時精算課税で贈与すると、相続のときに小規模宅地等の特例(自宅などの土地の評価を大きく下げられる制度)が使えなくなります。また、相続財産に足し戻す金額は、原則として贈与した時点の評価額になります。不動産の贈与には現金と違う注意点がありますので、必ず事前に税理士にご相談ください。
当社は創業54年、さいたま市北区を中心に地域の地主様やご家族のご相談に携わってきました。私自身もCFP®として、「ご自宅や収益物件がいくらで評価されるのか」という整理からお手伝いしています。提携する税理士とも連携しながら、ご家族に合った進め方を一緒に考えます。なお、税務の具体的な判断は、税理士などの専門家にご確認ください。
よくあるご質問
Q. 孫への贈与も7年分足し戻されるのですか?
A. 足し戻しの対象になるのは、原則として相続や遺言で財産を受け取った方への贈与です。そのため、相続人ではなく財産も受け取らないお孫さんへの贈与は、原則として対象外です。ただし、遺言でお孫さんに財産を渡す場合や、生命保険金の受取人になっている場合は対象になりますので、個別の確認が必要です。
Q. 贈与税の申告はどんなときに必要ですか?
A. 暦年贈与で1年間に受け取った額が110万円を超えた場合は、翌年2月1日から3月15日までに、受け取った方が申告します。相続時精算課税を選ぶ場合は、最初の年に届出が必要です。こちらは年110万円以内であれば2年目以降の申告は不要ですが、超えた年は申告が必要になります。いずれも、申告の要否は受け取った側の合計額で判断する点にご注意ください。
Q. 相続時精算課税を選んだあと、暦年贈与に戻せますか?
A. 一度選ぶと、同じ贈与者(贈る人)からの贈与について暦年贈与に戻すことはできません。ただし、贈与者ごとに選ぶ仕組みなので、父は精算課税、母は暦年贈与のように使い分けることは可能です。選ぶ前に、将来の相続まで見通して検討することをおすすめします。
暮らしとお金のご相談は当社の姉妹サービス「咲いたマネー」の無料FP相談もご活用ください。