埼玉不動産の本川です。
毎年この時期になると、管理させていただいている物件から「雨漏りがする」「ベランダの物が飛んだ」といったご連絡が一気に増えます。そして同じくらい多いのが、オーナー様からの「これは誰の負担になるのか」というお問い合わせです。
台風被害の費用負担は、実はいくつかのパターンに分けて考えることで整理がつきます。今日はその線引きをご説明します。
原則、「建物の修理はオーナー様」
まず大前提として、賃貸物件の建物そのものを直す責任は、貸す側、つまりオーナー様にあります。民法でも、入居者がその部屋を普通に使えるようにしておく修繕はオーナー様の義務だと定められています。
屋根や外壁からの雨漏り、共用部分の破損、給湯器やエアコンといった建物に付いている設備の故障。これらが台風で壊れた場合、修理費は基本的にオーナー様の負担です。「自然災害なのだから誰のせいでもない」という感覚を持たれる方もいらっしゃいますが、誰のせいでもないからこそ、建物の持ち主が負担するという考え方になります。
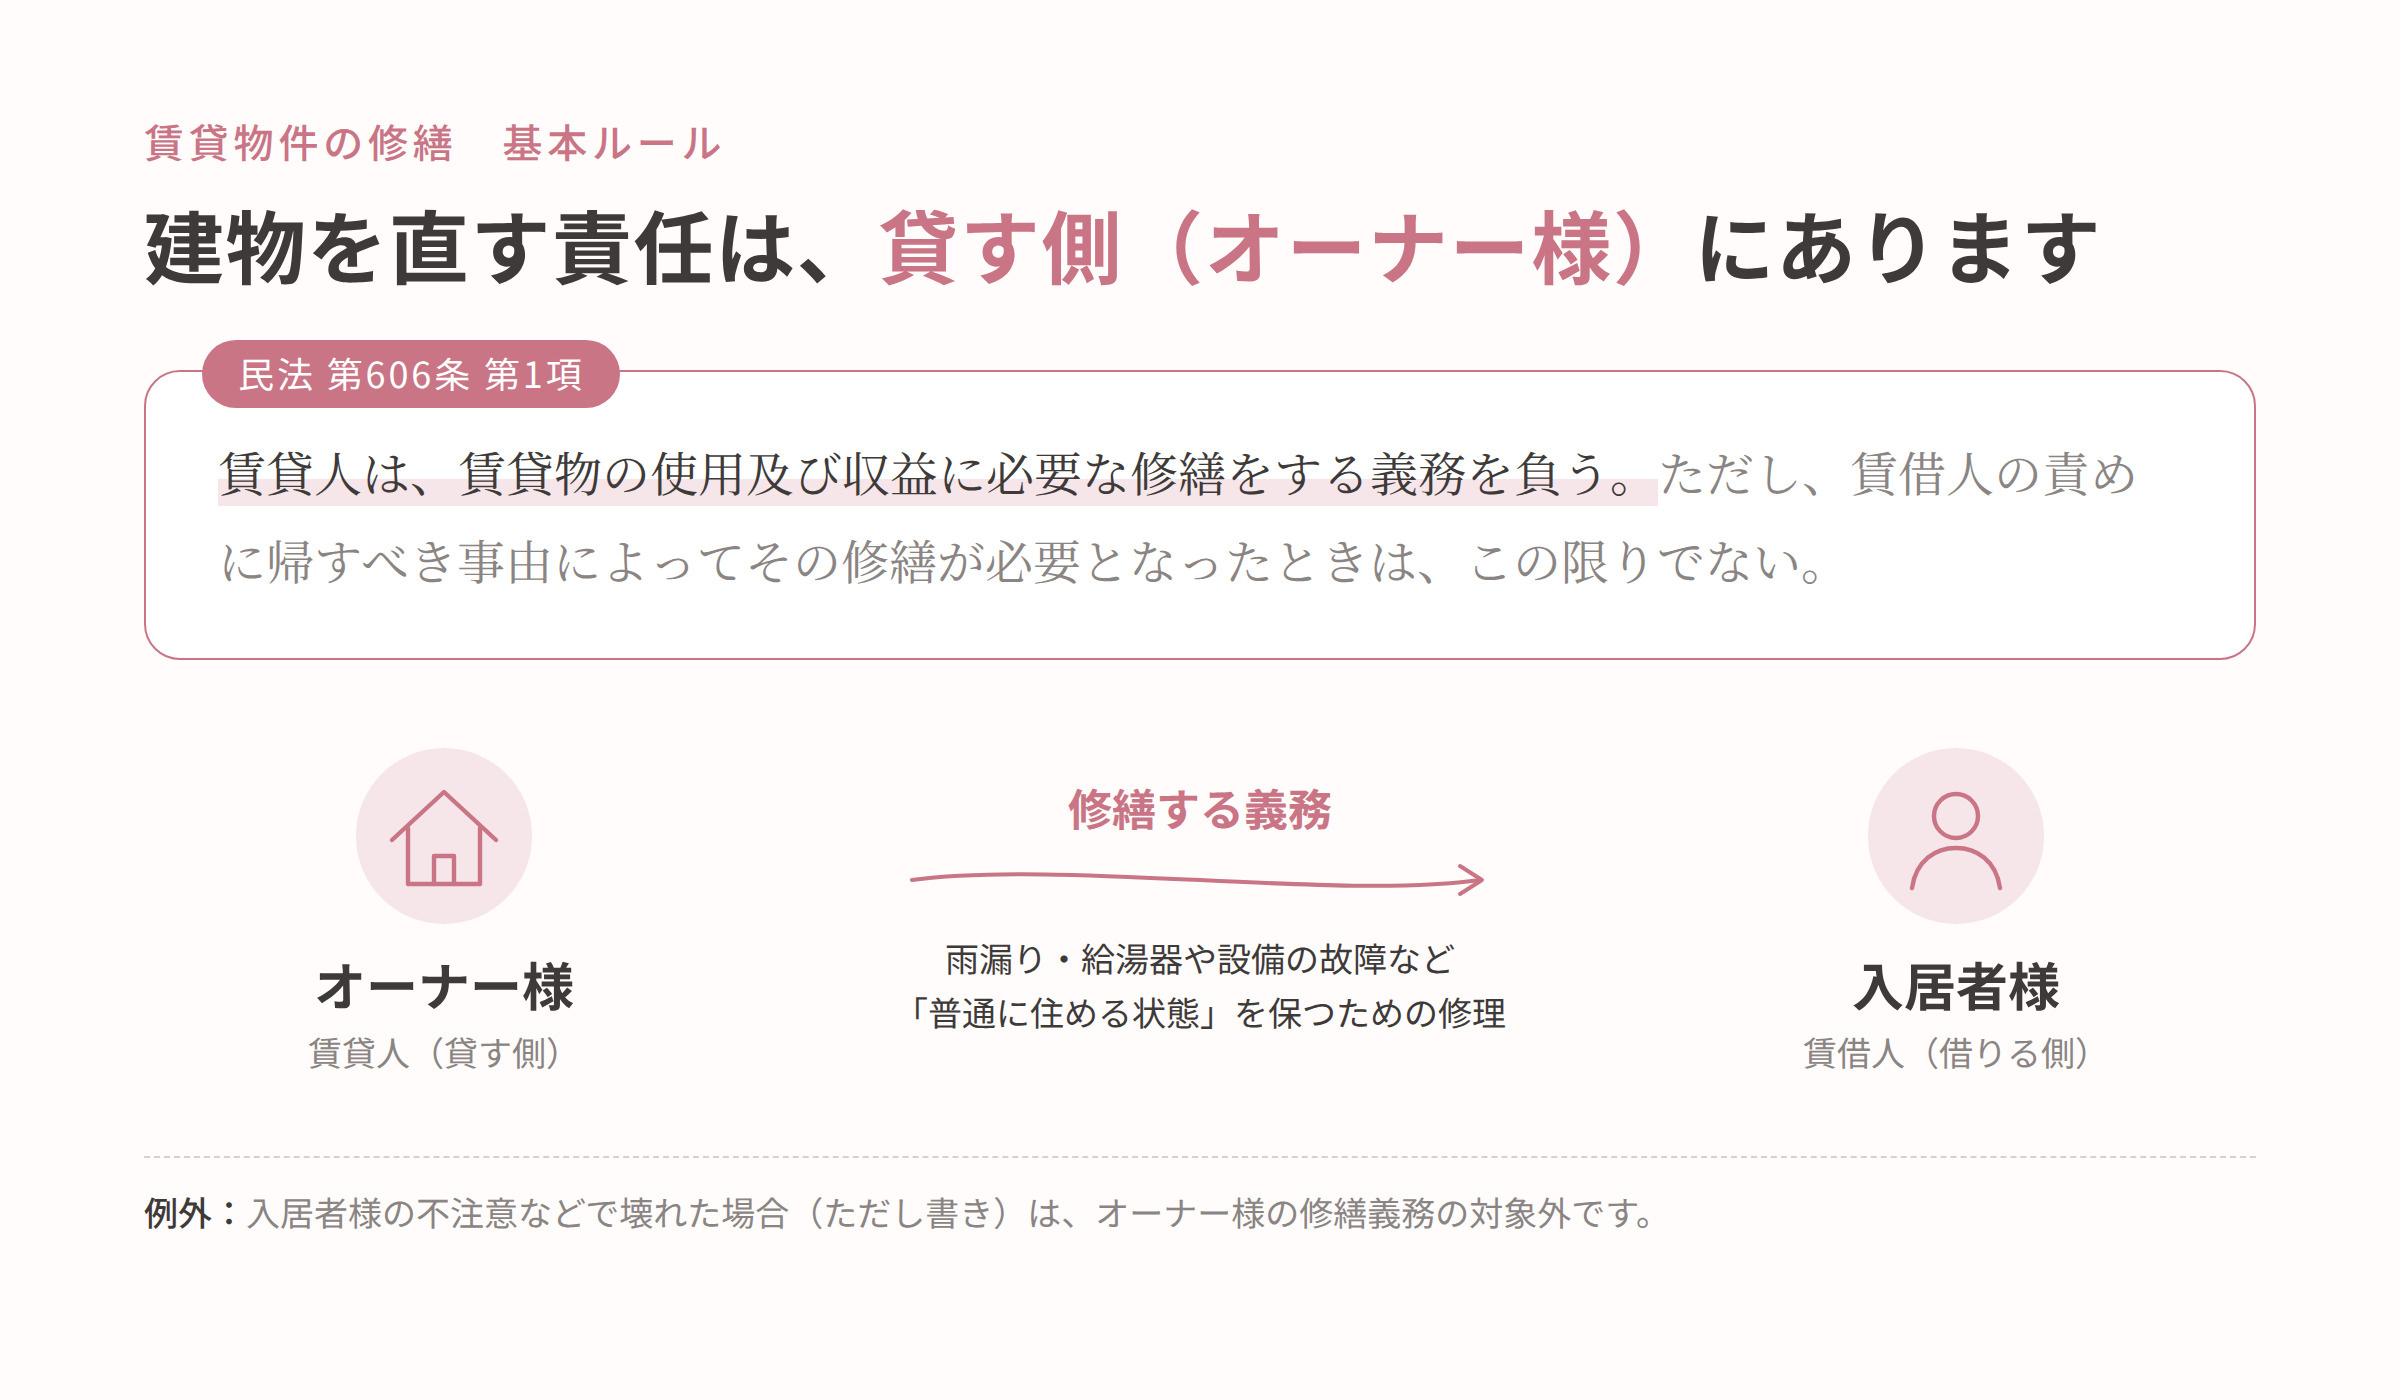
例外は、入居者の使い方に原因がある場合です。たとえばベランダに置いていた私物が飛んで窓ガラスを割った、雨戸を閉めるよう案内していたのに開けたまま外出して室内が水浸しになった、といったケースでは、入居者側の負担が問われることがあります。ただし実際には「どちらにどれだけ責任があるか」の判断が難しく、ここでもめると関係がこじれます。
直すのが遅れると、家賃が減ることがある
意外と知られていないのが、家賃の減額です。
台風で部屋の一部が使えなくなり、それが入居者のせいではない場合、使えなくなった分に応じて家賃は自動的に下がる、という仕組みが民法にあります。オーナー様が減額に同意するかどうかとは関係なく、当然に下がると整理されています。
たとえば六畳間が雨漏りで使えない、エアコンが壊れて真夏に室温が下がらない、といった状態が長く続けば、その期間の家賃は満額をいただけない可能性が出てきます。
つまり、修理を先延ばしにすることは、出ていくお金を抑えているようで、実は入ってくるお金を減らしている場合がある、ということです。
業者の手配が混み合う時期ではありますが、状況の確認と応急処置だけでも早く動くことが、結果的にオーナー様の賃料収入を守ります。
減額の幅や日数の数え方には業界団体が示す目安もありますが、契約書の内容によっても変わります。実際に減額の話が出たときは、必ず契約書を確認した上で、管理会社や専門家にご相談ください。
飛んだ屋根が他人を傷つけたら
もうひとつ、金額が大きくなりやすいのが、物件から飛んだものが第三者に損害を与えた場合です。屋根材が隣家の車を傷つけた、外れた看板が通行人に当たった、といったケースがこれにあたります。
建物や設備の設置・管理に問題があって他人に損害を与えたときは、所有者が責任を負う可能性があります。しかもこの責任は、所有者側が「十分気をつけていた」と主張しても免れにくい性質のものです。
だからこそ、事前の点検記録と保険の備えが効いてきます。建物の火災保険には台風による損害を補償する内容が含まれていることが多く、また、施設の管理が原因で他人に損害を与えたときに備える保険も別にあります。ご自身の保険証券にどこまで含まれているか、被害が出る前に一度ご確認いただくことをおすすめします。
入居者の家財は外れる
最後に整理しておきたいのが、入居者の持ち物です。水浸しになった家具や家電、パソコンといった家財は、オーナー様の建物の保険では補償されません。これは入居者ご自身が加入されている保険の範囲です。
ご入居時に加入いただいている保険が、こうした場面で使えるものかどうか。契約更新のタイミングなどで一度ご案内しておくと、いざというときの混乱がかなり減ります。
備えは、台風が来る前にしかできない
台風被害の対応は、起きてからできることが限られています。逆に言えば、今のうちにやれることははっきりしています。
・保険証券の補償範囲を確認しておくこと
・緊急時の連絡先を入居者に周知しておくこと
・屋根や樋、外構の点検を済ませ、その記録を残しておくこと
です。
当社でも、管理物件については点検と緊急対応の体制を整えています。ご所有の物件で気になる箇所がありましたら、お声がけください。
よくあるご質問
Q. 台風で雨漏りの連絡を受けました。まず何をすればよいでしょうか。
A. 被害の拡大を止める応急処置を優先し、あわせて写真で状況を記録してください。
日付と被害箇所が分かる写真は、後の保険請求でも、費用負担の話し合いでも役に立ちます。業者の手配が数日かかる場合は、その見通しを入居者にお伝えしておくと、対応が遅れているという不信感を避けられます。
Q. 火災保険は台風の被害にも使えるのでしょうか。
A. 火災保険という名前ですが、風による損害を補償する内容が含まれている契約が多くあります。
ただし、契約によって補償の範囲や自己負担額の設定が異なり、一定金額を超えた損害のみが対象となるものもあります。まずは保険証券をご確認いただき、判断に迷う場合は保険会社や代理店にお問い合わせください。
Q. 修繕費の備えが十分か不安です。どこに相談すればよいでしょうか。
A. 個別の工事見積もりは施工会社の領域ですが、「今後どれくらい修繕費がかかり、どう備えておくか」という資金の組み立てであれば、修繕共済(賃貸住宅修繕共済)の利用も有効的です。
修繕共済につきましては当社担当者(業務推進部)までお問合せください。